(来源:华泰证券财富管理)配资查询能查交割单吗
北京时间10月29日凌晨,美联储公布10月议息会议决议,委员会以10:2的投票结果维持政策利率在3.75%至4.00%不变,符合市场预期。理事库克和克利夫兰联储主席哈玛克投下反对票,支持继续加息25bp。沃什仍坚持抗通胀立场,但对立即追加加息的必要性保持审慎,同时宣布调整未来会议安排,沟通改革开始从减少路径指引,进一步转向改变政策讨论与决策的节奏。我们认为,10月暂停与此前“小幅追加收紧、随后进入较长观察期”的判断一致,12月再加息25bp仍可作为基准情景。
会前,维持利率不变已经是市场主流预期,分歧主要集中于12月是否继续加息。会后,市场仍保留较强的年末加息预期,利率期货市场显示12月加息25bp概率接近80%,明年仍定价了两次加息,对后续的紧缩定价幅度偏鹰。
图1:芝商所FedWatch Tool显示年内加息预期仍较强
炒股杠杆公司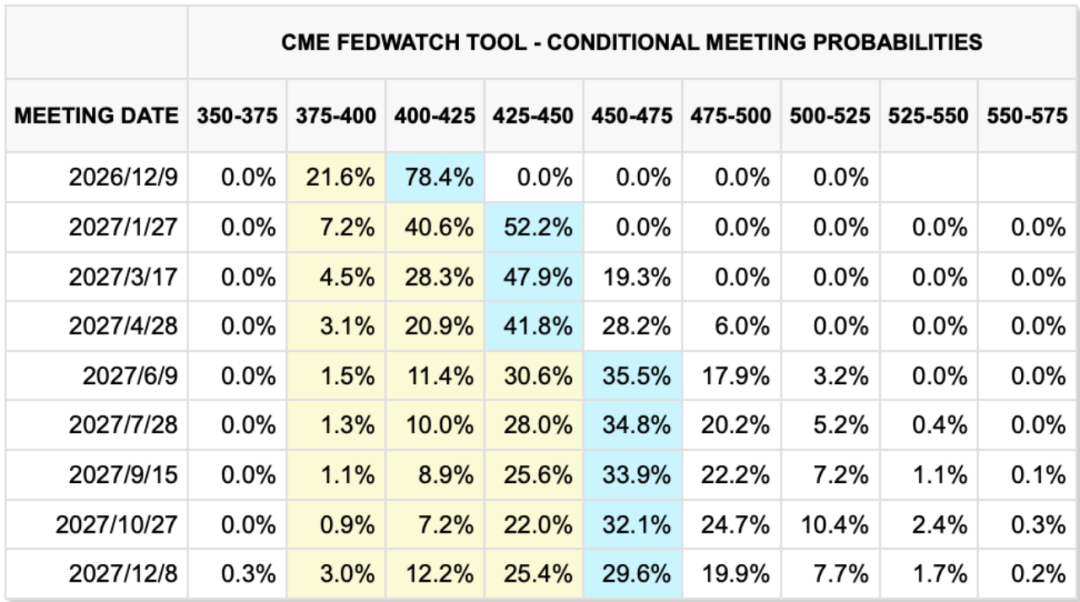 数据来源:CME,省心研究院,截至2026/10/29
资产表现反映出本次会议声明偏鹰,但随后的发布会表态有所缓和。两年期美债收益率在决议公布后先行上升,随后随着加息预期缓和而回落。美股截至美东时间10月28日温和收涨,标普500、纳斯达克和道琼斯指数分别上涨0.28%、0.27%和0.19%,反映出市场在消化政策不确定性。
A股三大指数集体低开,科技成长板块表现偏弱,美联储暂停加息并未带来风险偏好的普遍回升,但当日表现也受到企业财报及板块交易因素影响。板块上,物理AI、光通信、存储等方向调整,海运、黄金、工程机械和煤炭板块相对活跃。从定价逻辑看,当前市场更关心的是追加加息的幅度及高利率持续时间,暂停能够缓解连续收紧的担忧,但在通胀回落尚不稳固的情况下,尚不足以推动市场全面下修利率路径。
会议声明:相较9月,本次声明上调增长评价,为等待更多信息留出空间。一是经济活动增速由“稳健”(solid)调整为“强劲”(strong);二是将上次加息有助于通胀回归目标的表述,替换为积累更多信息有助于判断适当政策立场。
图2:美联储10月会议声明
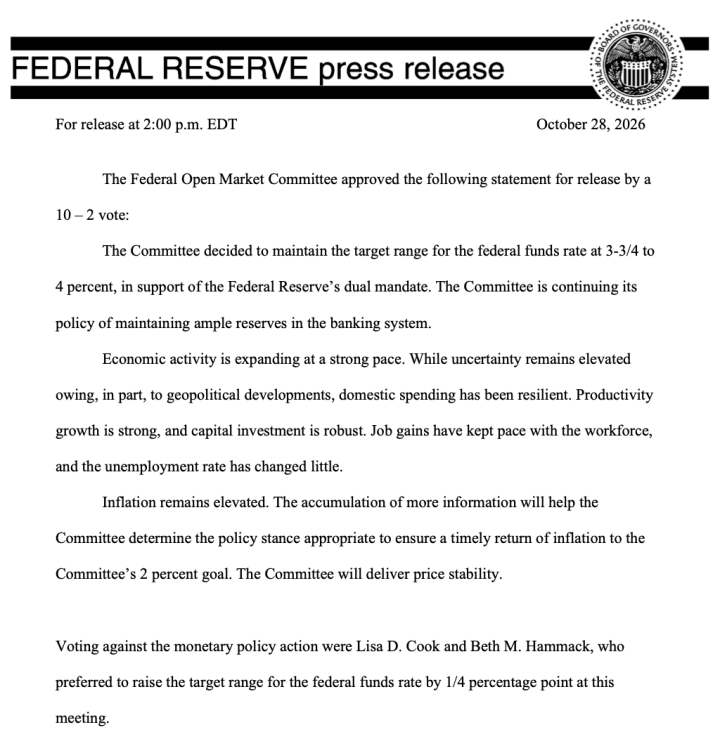 数据来源:Fed,省心研究院,截至2026/10/29
发布会与答记者问:沃什强化抗通胀立场,但避免明确未来的政策路径。
1)增长方面,强劲增长不必然意味着经济过热。沃什表示多数委员并不认同经济已经过热,生产率改善可能提高经济的供给能力。AI投资既可能在短期推高需求,也可能通过生产率改善缓解中期供给约束,我们理解不能仅凭增长较强就推导出必须连续加息。
2)通胀方面,政策底线没有变化。沃什强调通胀仍然过高,需要防止部分价格上涨向更广泛领域扩散,不存在隐含的、更宽松的通胀目标。不过,他对部分通胀预期指标的变化表达了肯定。这意味着,即期通胀读数之外,预期是否稳定也是判断政策效果的重要依据。
3)就业方面,劳动力市场仍具韧性。沃什认为就业增长与劳动力规模增长基本同步,失业率变化不大。就业目标对应的经济状况较为良好,因此本次会议讨论主要聚焦于价格稳定。
4)利率前景方面,12月保留行动空间。沃什认为部分企业和家庭面临的金融与信贷条件已经趋紧,政策开始产生效果。但他尚未将整体金融条件定义为偏紧,为后续追加紧缩保留空间。
元股证券:ygzq.hk5)机制调整方面,保留八次例会,部分会议转向战略讨论。沃什宣布自2027年秋季起调整FOMC会议安排,每年仍保留八次例会。其中,2027年将有一次会议专门讨论货币政策战略,预计不进行联邦基金利率表决,也不发布政策声明,其余七次会议按常规进行政策决策;2028年预计增加至两次战略讨论会议,其余六次用于政策决策。
美联储10月暂停加息符合预期,但通胀尚未提供结束加息的充分依据。9月CPI环比上涨0.6%、同比上涨3.7%,核心CPI连续两月环比上涨0.3%,均超出市场预期。其中汽油价格环比上涨9.1%,贡献了总体环比涨幅的一半以上,同时通胀压力正在从能源和商品向更广泛的服务领域渗透,通胀持续上涨风险增加。
后续利率路径需要同时观察两条线索,油价上涨是否进一步传导至核心商品、服务和通胀预期,以及融资成本上升能否有效约束需求。前者决定继续加息的必要性,后者决定政策可以等待多久。我们认为,10月暂停与此前“小幅追加收紧、随后进入较长观察期”的判断一致,12月再加息25bp仍可作为基准情景。
资产方面,我们认为:

对美股而言,高利率的核心影响在于估值扩张空间被系统性压缩,定价权重转向盈利兑现与自由现金流质量,估值抬升对业绩瑕疵的对冲明显减弱,财报回报基本由兑现程度决定,高估值、纯叙事的方向受限,具备定价权、现金流能覆盖资本开支的方向更易跑赢。AI的定价重心正从资本开支规模转向需求验证、AI收入进展与自由现金流的可覆盖性,供给端景气已不足以回答远期需求,当前信用市场已先于股权市场对投资超出现金流覆盖能力的主体完成重定价,产业进入资本效率的检验期。往前看,前期市场新高由少数权重支撑、广度处极窄区间,后续上涨持续性取决于广度能否扩散。
重点关注云厂在资本开支续增的同时AI相关收入是否有进一步进展。资金面上当前散户和系统性策略的仓位和杠杆均位于较低位置存在回补空间,叠加日历效应下中期选举年Q4回报较高,后续继续调整或是重新介入时机。


对港股而言,港币联系汇率机制下香港金管局会同步跟随美元利率路径,传导链条更直接,美债收益率高位+美元偏强会持续压制离岸人民币资产的折现率和风险偏好,恒生科技等成长标的估值修复节奏受缚,同时国际资金回流美元资产的倾向会放大港股波动;但港股的中长期破局点不在美联储单一变量,而取决于南向资金承接力度、国内基本面修复与AI/创新药等产业逻辑的盈利兑现,结构上高股息红利+现金流稳健资产相对占优,待海外利率路径预期稳定后,具备盈利验证的科技细分方向或具备一定重估空间。

后续美债定价的关键,不只是12月是否加息,更在于市场是否需要上修2027年的利率路径。短端美债方面,若后续路径确实是再加息一次后进入观察期,收益率继续上行需要更多超预期的通胀或增长数据支持;一旦就业和利率敏感型需求进一步降温,政策预期回摆将优先利好短端。长端美债方面,暂停加息并未消除财政供给对期限溢价的支撑,AI投资与生产率改善也可能使实际利率维持较高水平,不能仅凭美联储暂停就判断其将同步下行。
基准情景下,2年期收益率更容易随加息预期降温而率先回落,10年及30年期收益率则可能维持高位震荡,曲线仍存在陡峭化倾向。配置上以中短端票息为主,长端可在收益率冲高时分批布局,待实际收益率持续回落、长端承接改善后,再考虑进一步增加久期。

作者:
刘 畅:S0570625070066
联系人:赵昕远
风险提示:理财有风险,投资需谨慎。本材料中的信息和数据仅供参考,部分来源于公开或第三方渠道,不保证其准确性、完整性或可靠性。本材料所表述的意见或观点力求客观、公正配资查询能查交割单吗,但具有一定的时效性及局限性,仅供辅助参考,在任何情况下均不构成对投资者的投资建议或投资依据,也不等同于省心投组合策略实际操作。投资者应根据自身情况自主、审慎作出投资决策,自行承担投资风险。本公司具有中国证监会核准的“证券投资咨询”业务资格,经营许可证编号为:91320000704041011J。本材料版权仅为华泰证券股份有限公司所有,未经许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本材料发布的所有内容的版权。
 海量资讯、精准解读,尽在新浪财经APP
老牌证券配资网提示:本文来自互联网,不代表本网站观点。